E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, hightech-zone, Dongtai, Jiangsu, China | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体


De mondiale draad- en kabelindustrie: omvang en schaal
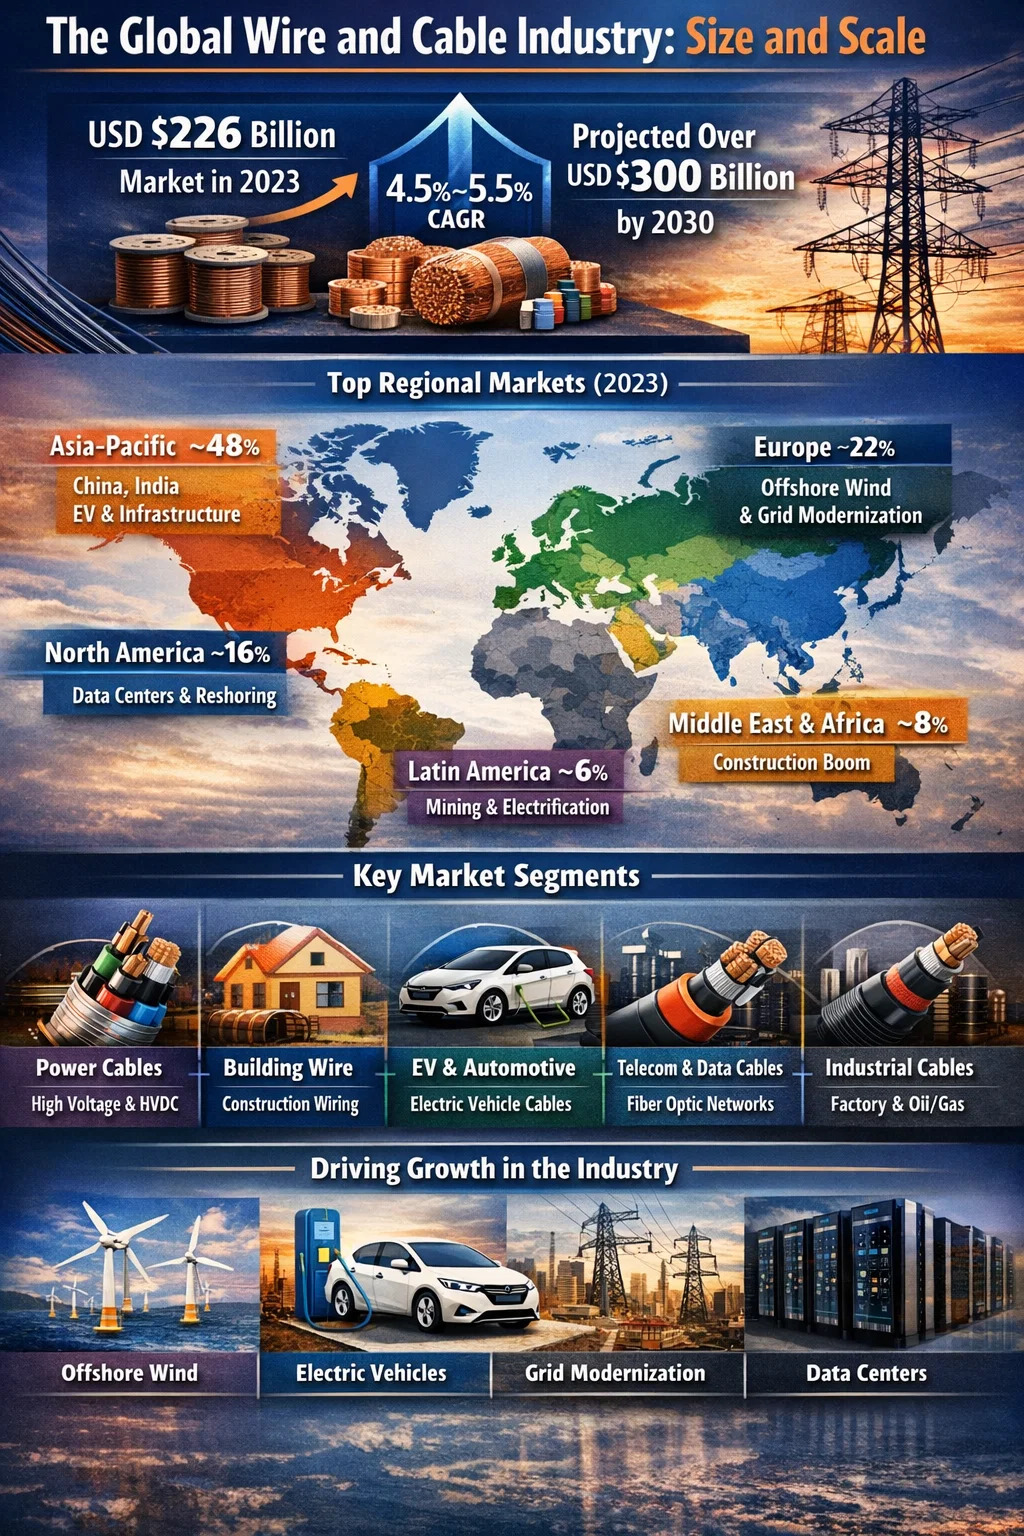
De draad- en kabelindustrie is een van de grootste productiesectoren ter wereld. De mondiale draad- en kabelmarkt werd in 2023 geschat op ongeveer 226 miljard dollar Analisten voorspellen dat de waarde in 2030 de grens van 300 miljard dollar zal overschrijden, met een samengesteld jaarlijks groeipercentage (CAGR) van ongeveer 4,5% tot 5,5%, afhankelijk van het segment. Deze omvang maakt de industrie qua omzet vergelijkbaar met de mondiale sector van halfgeleiderapparatuur en aanzienlijk groter dan veel andere bekende productie-industrieën.
Om dat in fysieke termen te zeggen: de industrie produceert jaarlijks honderden miljoenen kilometers draad en kabel. Eén enkele grootschalige draad- en kabelextruderlijn die met een snelheid van 1.000 meter per minuut op een klein product werkt, kan in één jaar meer dan 500.000 kilometer geïsoleerde draad produceren. De enorme hoeveelheid verwerkt materiaal – koper, aluminium, PVC, XLPE, PE, LSZH-verbindingen – is verbluffend. Het koperverbruik alleen al door de draad- en kabelindustrie vertegenwoordigt grofweg 60% tot 65% van de totale mondiale vraag naar geraffineerd koper , wat in 2023 ongeveer 15 miljoen ton bedroeg op een mondiaal totaal van ongeveer 25 miljoen ton.
Regioale uitsplitsing: welke markten domineren
De draad- en kabelindustrie is wereldwijd niet gelijkmatig verdeeld. De productie en consumptie zijn sterk geconcentreerd in een klein aantal regio's, waarbij Azië en de Stille Oceaan met een ruime marge voorop lopen.
| Region | Geschat marktaandeel (2023) | Belangrijkste groeimotor | Verwachte CAGR (2024-2030) |
|---|---|---|---|
| Azië-Pacific | ~48% | Chinese infrastructuur, Indiase verstedelijking, EV-productie | 5,5% – 6,5% |
| Europa | ~22% | Offshore windenergie, modernisering van het elektriciteitsnet, adoptie van elektrische voertuigen | 4,0% – 5,0% |
| Noord-Amerika | ~16% | Netwerkinvesteringen, datacenters, reshoring van productie | 4,0% – 4,8% |
| Midden-Oosten en Afrika | ~8% | Boom in de bouw, uitbreiding van de energie-infrastructuur | 5,0% – 6,0% |
| Latijns-Amerika | ~6% | Elektrificatieprojecten, mijnbouwkabels | 3,5% – 4,5% |
China alleen al neemt ongeveer dit voor zijn rekening 35% van de wereldwijde draad- en kabelproductie , aangedreven door zijn enorme uitbreidingsprogramma voor het elektriciteitsnet, de bouw van onroerend goed en infrastructuur, en zijn positie als 's werelds grootste EV-markt. Chinese draad- en kabelfabrikanten – onder leiding van bedrijven als Hengtong Group, Zhongtian Technology en Baosheng Science and Technology – zijn snel opgeschaald en concurreren nu wereldwijd, ook voor onderzeese kabelprojecten in Zuidoost-Azië en Afrika.
In Europa wordt de markt gedefinieerd door producten met hoge specificaties voor offshore windenergie, hoogspanningsgelijkstroom (HVDC)-transmissie en brandveilige bouwkabels onder de EU-bouwproductenverordening. Europese kabelfabrikanten zoals Prysmian (Italië), Nexans (Frankrijk) en NKT (Denemarken/Duitsland) hebben zwaar geïnvesteerd in capaciteit voor onderzeese kabels en exploiteren draad- en kabelextruderlijnen die kabels kunnen produceren met spanningen tot 525 kV HVDC.
Segment-per-segment uitsplitsing van de draad- en kabelmarkt
De draad- en kabelindustrie is geen enkele homogene markt. Het is verdeeld in verschillende afzonderlijke segmenten, elk met zijn eigen dynamiek, technologische vereisten en groeipercentages. Het begrijpen van deze segmenten is essentieel voor iedereen die evalueert waar de vraag naar draad- en kabelextruderapparatuur naartoe gaat.
Stroomkabels (transmissie en distributie)
Dit is het grootste segment, ongeveer goed voor 35% tot 40% van de totale draad- en kabelmarkt qua waarde . Stroomkabels transporteren elektriciteit van opwekkingsbronnen naar eindgebruikers via transmissienetwerken (werkzaam op 66 kV tot 500 kV en hoger) en distributienetwerken (doorgaans 1 kV tot 33 kV). De wereldwijde drang om verouderde bovengrondse lijnen te vervangen door ondergrondse kabels, offshore windparken aan te sluiten en HVDC-verbindingen tussen landen uit te breiden, houdt de sterke vraag in stand. Prysmian's orderportefeuille voor hoogspannings- en onderzeese kabels bedroeg de afgelopen jaren meer dan 15 miljard euro, wat illustreert hoe ver de vraag vooruit loopt ten opzichte van de geïnstalleerde productiecapaciteit.
Het bouwen van bedrading en bedradingssystemen
Bouwdraad – de PVC- of XLPE-geïsoleerde geleiders die worden gebruikt in de woning- en commerciële bouw – is het segment met het hoogste volume qua totale lengte van de geproduceerde kabel. Dit segment is nauw verbonden met de bouwactiviteit. In de Verenigde Staten bedraagt de markt voor bouwdraad alleen al jaarlijks meer dan 10 miljard dollar. Producten als THHN/THWN (tot 90°C op natte locaties), NM-B (Romex) en gepantserde kabel (MC-kabel) worden geproduceerd op snelle draad- en kabelextruderlijnen met enkele schroef die snelheden van meer dan 500 meter per minuut kunnen halen.
Automotive- en EV-draad
Het draadsegment voor de automobielsector groeit sneller dan vrijwel elk ander segment. Traditionele autokabels – dunwandige PVC- of XLPE-geïsoleerde koperen geleiders gebundeld in kabelbomen – worden aangevuld met hoogspanningskabels voor batterij-elektrische voertuigen. Deze HV-kabels werken op 400 V tot 800 V DC, vereisen gespecialiseerde afschermings- en isolatiesystemen en moeten voldoen aan veeleisende thermische en mechanische prestatienormen. De mondiale markt voor kabelbomen voor de automobielindustrie werd in 2023 geschat op ruim 50 miljard dollar, en een aanzienlijk deel van die groei is rechtstreeks terug te voeren op het toegenomen kabelgehalte per voertuig als gevolg van elektrificatie.
Telecom- en datakabels
Dit segment omvat glasvezelkabels, gestructureerde bekabeling (Cat 6, Cat 6A, Cat 8 voor datacenters), coaxkabels en LAN-kabels. De wereldwijde uitrol van glasvezelkabels is sterk versneld , aangedreven door FTTH-programma's (fiber to the home) in Azië en Europa, en door de bouw van hyperscale datacenters wereldwijd. Het Amerikaanse Broadband Equity, Access, and Deployment (BEAD) programma alleen al heeft 42,5 miljard dollar toegezegd voor de uitbreiding van breedband, waarvan een aanzienlijk deel de uitrol van glasvezelkabels financiert. Draad- en kabelextruderlijnen voor de productie van secundaire glasvezelcoatings en bufferbuizen moeten extreem nauwe maattoleranties bereiken – doorgaans ±0,005 mm – bij lijnsnelheden tot 300 meter per minuut.
Industriële en instrumentatiekabels
Industriële kabels voor fabrieken, olie- en gasplatforms, mijnbouwactiviteiten en procesfabrieken vertegenwoordigen een zeer gespecialiseerd en hoogwaardig segment. Deze kabels omvatten schotelkabels, instrumentatiekabels, thermokoppelverlengkabels, kabels met variabele frequentieaandrijving (VFD) en explosieveilige kabels voor gevaarlijke locaties. De marges in dit segment zijn aanzienlijk hoger dan die voor standaarddraad, en de draad- en kabelextruderconfiguraties die hier worden gebruikt, bevatten vaak meerdere kruiskoppen voor het in meerdere passages aanbrengen van schilden, vulstoffen en buitenmantels.
Wat stimuleert de groei in de draad- en kabelindustrie
Het groeitraject van de industrie in de komende tien jaar wordt bepaald door verschillende structurele krachten die fundamenteel verschillen van de typische, door de bouwcyclus aangedreven vraag uit het verleden.
Energietransitie en offshore wind
De verschuiving van fossiele brandstoffen naar hernieuwbare energie is misschien wel de krachtigste drijfveer in de draad- en kabelindustrie van vandaag. Alleen al voor offshore windenergie zijn enorme hoeveelheden kabel nodig. Voor een typisch offshore windpark van 1 GW zijn ongeveer 600 tot 800 kilometer inter-array-kabels (33 kV) en 100 tot 200 kilometer exportkabel (132 kV tot 400 kV) nodig. Europa heeft momenteel meer dan 30 GW aan offshore windvermogen geïnstalleerd en heeft doelstellingen die de 300 GW tegen 2050 moeten overschrijden. Elke gigawatt aan offshore windvermogen verbruikt ongeveer 1.000 ton kabelisolatiemateriaal dat wordt verwerkt via gespecialiseerde draad- en kabelextrudersystemen.
Penetratie van elektrische voertuigen
De adoptie van elektrische auto's verandert het segment van de autokabels dramatisch. Naast het voertuig zelf vereist de laadinfrastructuur aanzienlijke kabelinvesteringen. Voor één enkel DC-snellaadstation met een vermogen van 150 kW tot 350 kW zijn dikke, flexibele, vloeistofgekoelde kabels nodig die vijf jaar geleden nog als exotische specialiteitsproducten zouden worden beschouwd. Nu de wereldwijde verkoop van elektrische voertuigen de tientallen miljoenen eenheden per jaar nadert, groeit de vraag naar hoogwaardige draad en kabel – en de extrusiecapaciteit om deze te produceren – in deze niche jaarlijks met dubbele cijfers.
Mondiale modernisering van het elektriciteitsnet
Een groot deel van de elektrische transmissie-infrastructuur in de wereld is gebouwd in de jaren zestig en zeventig en heeft nu de ontwerplevensduur bereikt of is daar voorbij. Dat schat het Internationaal Energieagentschap (IEA). De mondiale netwerkinvesteringen moeten in 2030 600 miljard dollar per jaar bedragen ter ondersteuning van de energietransitie – meer dan het dubbele van het huidige jaarlijkse investeringsniveau. Een aanzienlijk deel van die investeringen gaat naar kabel: ondergrondse distributiekabels die bovengrondse lijnen vervangen, nieuwe transmissiecorridors en grensoverschrijdende interconnectoren.
Datacenters en digitale infrastructuur
Grootschalige datacenters die worden gebouwd om AI-workloads en cloud computing te ondersteunen, verbruiken buitengewone hoeveelheden stroom- en signaalkabels. Eén groot datacenter kan miljoenen meters gestructureerde bekabeling nodig hebben, duizenden meters middenspanningskabel voor de inkomende voeding en aanzienlijke stukken glasvezelkabel voor interne en externe connectiviteit. Met ruim 300 hyperscale datacenters die momenteel wereldwijd in aanbouw zijn, voegt dit segment alleen al een betekenisvol volume toe aan de vraag naar draad- en kabelkabels.
Verstedelijking in opkomende markten
In India, Zuidoost-Azië, Afrika en het Midden-Oosten zorgt de snelle verstedelijking voor een aanhoudende basisvraag naar bouwkabels, distributiekabels en telecomkabels. De Indiase draad- en kabelmarkt alleen al werd in 2023 op ongeveer 15 miljard dollar geschat en zal naar verwachting tot 2030 met ruim 10% CAGR groeien, gedreven door de ambitieuze elektrificatieprogramma's van de overheid, slimme stadsinitiatieven en de groeiende productiesector. Dit heeft geleid tot een golf van investeringen in draad- en kabelextruderapparatuur door Indiase fabrikanten die de capaciteit willen uitbreiden en willen upgraden van oudere machines naar snellere, nauwkeurigere moderne apparatuur.
De Draad- en kabelextruder Markt binnen de bredere industrie
De markt voor draad- en kabelextruders – machines die worden gebruikt om isolatie en mantels op geleiders aan te brengen – is een aanzienlijk deel van de bredere markt voor draad- en kabelapparatuur. De mondiale markt voor draad- en kabelmachines (die niet alleen extruders omvat, maar ook strandingsmachines, pantserlijnen, testapparatuur en trommelwikkelaars) werd gewaardeerd op ongeveer Jaarlijks 4 tot 5 miljard dollar . Hiervan vertegenwoordigt extrusieapparatuur de grootste categorie apparatuur.
De vraag naar draad- en kabelextrudersystemen volgt de trends in de investeringsuitgaven in de kabelproductie-industrie op de voet. Wanneer de vraag naar kabels stijgt – zoals sinds 2021 het geval is als gevolg van investeringen in offshore windenergie, EV en netinvesteringen – reageren kabelfabrikanten door nieuwe extrusielijnen te bestellen. Doorlooptijden voor hoogwaardige draad- en kabelextruderlijnen van Europese fabrikanten zoals Maillefer (Nextrom), Troester en Rosendahl zijn in sommige gevallen verlengd tot 18 tot 24 maanden als gevolg van de sterke orderinstroom.
Belangrijke fabrikanten van draad- en kabelextruders en hun aandachtsgebieden
- Maillefer (Nextrom, Finland/Zwitserland): Gespecialiseerd in hoogspanningskabelextrusielijnen, glasvezelproductieapparatuur en crosslinkingsystemen. Hun CV-buistechnologie voor XLPE-isolatie wordt algemeen beschouwd als toonaangevend in de sector.
- Troester (Duitsland): Bekend om uiterst nauwkeurige enkele en drievoudige co-extrusiekoppen voor midden- en hoogspanningskabels, evenals vulkanisatielijnen voor rubberen kabels voor mijnbouw en industriële toepassingen.
- Rosendahl Nextrom (Oostenrijk): Biedt complete draad- en kabelextrusielijnen, inclusief pay-off-, extruder-, koeling-, meet- en opnamesystemen geïntegreerd met digitale procescontrole. Sterk in zowel koperdraadisolatie als secundaire glasvezelcoating.
- Davis-standaard (VS): Een toonaangevende Noord-Amerikaanse leverancier van draad- en kabelextrudersystemen voor draad-, aansluitdraad- en coaxkabeltoepassingen, met een sterke klantenbasis onder Amerikaanse en Latijns-Amerikaanse kabelfabrikanten.
- Chinese fabrikanten (Dalian Rubber & Plastics Machinery, Zhoushan Jwell): Concurreer agressief op prijs in het middensegment en lever draad- en kabelextrudermachines aan fabrikanten in Azië, het Midden-Oosten en Afrika die betrouwbare prestaties nodig hebben tegen lagere kapitaalkosten dan Europese alternatieven.
De keuze van de leverancier van draad- en kabelextruders weerspiegelt vaak het producttype en het kwaliteitsniveau waarop de kabelfabrikant zich richt. Producenten van draad voor de bouwsector kunnen kiezen voor in China gebouwde extruders om de kapitaaluitgaven te minimaliseren, terwijl fabrikanten van onderzeese kabels, hoogspanningskabels voor auto's of lucht- en ruimtevaartdraad steevast investeren in Europese of Japanse apparatuur om de processtabiliteit en de traceerbaarheid van documentatie te bereiken die hun klanten nodig hebben.
Grondstoffenvoorziening: koper, aluminium en polymeerverbindingen
De draad- en kabelindustrie is sterk afhankelijk van het aanbod en de prijsstelling van belangrijke grondstoffen. De kosten voor koper- en aluminiumgeleiders zijn doorgaans verantwoordelijk 50% tot 70% van de totale kosten van een afgewerkte kabel Dit betekent dat schommelingen in de grondstoffenprijzen een buitensporige impact hebben op de inkomsten en marges van de sector.
Koperafhankelijkheid en prijsvolatiliteit
Koper is het voorkeursgeleidermateriaal voor de meeste draad- en kabeltoepassingen vanwege zijn superieure geleidbaarheid (ongeveer 58 MS/m versus 37 MS/m van aluminium). De koperprijzen zijn echter zeer volatiel, variërend van ongeveer USD 6.000 per ton op het dieptepunt van 2020 tot meer dan USD 10.000 per ton tijdens piekperioden in de vraag. Deze volatiliteit wordt doorberekend in de kabelprijzen, waardoor de omzetcijfers van de sector gevoelig worden voor grondstoffencycli op een manier die eenvoudige vergelijkingen op jaarbasis vertekent. Veel grote kabelfabrikanten dekken de blootstelling aan koper af via termijncontracten en onderhouden contracten met klanten waarin clausules voor aanpassing van de koperprijs zijn opgenomen.
Levering van polymeerverbindingen
De isolatie- en mantelmaterialen die worden verwerkt via draad- en kabelextrudersystemen – PVC-compounds, XLPE, PE, LSZH-compounds – worden geleverd door een wereldwijd netwerk van gespecialiseerde compounders. Grote leveranciers zijn onder meer Borealis, Dow Chemical, Hanwha Solutions en Sinopec. Verstoringen van de toeleveringsketen, zoals die zich in de periode 2020-2022 voordoen, kunnen voor kabelfabrikanten aanzienlijke productievertragingen en kostenstijgingen veroorzaken. De groeiende vraag naar LSZH-compounds, gedreven door strengere brandveiligheidsvoorschriften wereldwijd, heeft compounders ertoe aangezet te investeren in nieuwe capaciteit om gelijke tred te houden.
Aluminium als kopervervanger
In segmenten waar gewicht en kosten van cruciaal belang zijn – bovengrondse transmissielijnen, distributiekabels met grote doorsneden en bouwdraad in sommige markten – worden aluminium geleiders gespecificeerd in plaats van koper. Aluminium kost ongeveer een derde van de kosten en een derde van het gewicht van koper per lengte-eenheid (hoewel met een lagere geleidbaarheid per dwarsdoorsnede-eenheid). De draad- en kabelextruder- en matrijskopconfiguraties die worden gebruikt voor aluminium geleiders vereisen aanpassingen in vergelijking met koper, omdat het zachtere aluminiumoppervlak gevoeliger is voor krassen en verschillende voorverwarmingstemperaturen van de kruiskop vereist om een goede hechting van de isolatie te bereiken.
Capaciteitsbeperkingen en de investeringscyclus in de kabelproductie
Een van de belangrijkste dynamieken die de draad- en kabelindustrie momenteel vormgeven, is dat de vraag in belangrijke groeisegmenten – met name offshore windkabels, HVDC-kabels en EV-hoogspanningskabels – de productiecapaciteit heeft overtroffen. Dit is geen onevenwicht op de korte termijn. Het bouwen van een nieuwe hoogspanningskabelfabriek of het aanzienlijk uitbreiden van een bestaande duurt drie tot vijf jaar vanaf de investeringsbeslissing tot de volledige productie, en het in gebruik nemen van een nieuwe draad- en kabelextruderlijn voor hoogspanningsproducten is op zichzelf al een proces van 12 tot 24 maanden.
Prysmian, Nexans, NKT en LS Cable hebben allemaal grote capaciteitsuitbreidingsprogramma's aangekondigd. Prysmian investeert tot 2027 ruim EUR 1 miljard in nieuwe en uitgebreide faciliteiten, specifiek voor hoogspannings- en onderzeese kabels. NKT bouwt een nieuwe fabriek in Duitsland gericht op offshore windkabels. Deze investeringen omvatten niet alleen gebouwen en infrastructuur, maar ook speciaal gebouwde draad- en kabelextruderlijnen die in staat zijn tot drievoudige co-extrusie van XLPE-systemen bij spanningen tot 525 kV.
De orderachterstanden voor hoogspanningskabels bij de topfabrikanten bedragen in sommige gevallen vier tot zes jaar Dit betekent dat de vandaag bestelde kabels mogelijk pas tussen 2028 en 2030 worden geleverd. Deze ongekende situatie weerspiegelt zowel de omvang van de investeringen in de energietransitie als de structurele moeilijkheid van het snel opschalen van een kapitaalintensief, technisch veeleisend productieproces.
Werkgelegenheid en economische impact van de draad- en kabelindustrie
De draad- en kabelindustrie biedt werk aan honderdduizenden mensen over de hele wereld in productie-, engineering-, verkoop-, installatie- en ondersteunende functies. Alleen al in de Verenigde Staten biedt de draad- en kabelproductiesector werkgelegenheid aan ongeveer 70.000 tot 80.000 mensen rechtstreeks , terwijl er nog veel meer werkzaam zijn in de daarmee samenhangende productie van draadtrekken, koperstaven en verbindingen. Tot de grote werkgevers in Europa behoren Prysmian en Nexans, die elk wereldwijd meer dan 25.000 mensen in dienst hebben.
Het economische multipliereffect is aanzienlijk. Voor een draad- en kabelextruderlijn in productie zijn operators, procesingenieurs, kwaliteitstechnici, onderhoudselektriciens en -monteurs, logistiek personeel en verkoop- en klantenserviceteams nodig. Een middelgrote kabelfabriek met 10 tot 15 extrusielijnen zou direct werk kunnen bieden aan 200 tot 500 mensen, met extra indirecte werkgelegenheid in lokale toeleveringsketens voor koperstaaf, polymeerverbindingen, staaldraadbepantsering, kabeltrommels en verpakkingsmaterialen.
Het terugplaatsen van draad- en kabelproductie – vooral in de Verenigde Staten en Europa – wordt een beleidsprioriteit nu regeringen erkennen dat de binnenlandse kabelproductiecapaciteit van strategisch belang is voor de energietransitie en de veiligheid van het nationale elektriciteitsnet. Verschillende Amerikaanse kabelfabrikanten hebben investeringen in nieuwe installaties of uitbreidingen aangekondigd, waarbij expliciet de noodzaak wordt aangehaald om binnenlandse duurzame energie- en netwerkmoderniseringsprojecten te voorzien van lokaal geproduceerde kabel, waardoor de afhankelijkheid van import wordt verminderd.
Technologietrends die de draad- en kabelproductie opnieuw vormgeven
Naast de ruwe volumegroei wordt de draad- en kabelindustrie gevormd door technologische veranderingen die van invloed zijn op welke producten worden gemaakt, hoe ze worden gemaakt en welke apparatuur nodig is om ze te maken.
Digitalisering van extrusielijnen
Moderne draad- en kabelextrudersystemen worden steeds vaker geïntegreerd met digitale procescontroleplatforms. OPC-UA-dataconnectiviteit, inline röntgen- en lasermetingen met gesloten-lusfeedback en MES-integratie stellen fabrikanten in staat elke meter geproduceerde kabel te volgen met volledige procestraceerbaarheid. Dit is niet alleen een voordeel op het gebied van kwaliteitsbeheer; het wordt een commerciële vereiste, vooral voor kabels die bestemd zijn voor offshore wind- of nucleaire toepassingen, waarbij toezichthouders gedocumenteerde procesregistraties nodig hebben voor de levensduur van de installatie.
Nieuwe isolatiematerialen en hogere spanningsvereisten
De drang naar hogere transmissiespanningen (om weerstandsverliezen over lange afstanden te verminderen) en de ontwikkeling van HVDC-technologie stimuleren de vraag naar nieuwe isolatiematerialen en nauwkeurigere extrusieprocessen. DC-XLPE – polyethyleen dat speciaal is samengesteld voor HVDC-toepassingen – vereist ultraschone verwerkingsomstandigheden en uiterst nauwkeurige controle van de wanddikte, omdat elektrische DC-velden anders met isolatiedefecten omgaan dan AC-velden. De draad- en kabelextrudersystemen die worden gebruikt voor de productie van HVDC-kabels moeten reinheidsnormen handhaven die in sommige opzichten die van de halfgeleiderproductie benaderen.
Recycling en druk op de circulaire economie
De regeldruk rond halogeenvrije en recyclebare kabelmaterialen neemt wereldwijd toe. De EU-kaders voor de Ecodesign-verordening en de uitgebreide producentenverantwoordelijkheid beginnen het kabelontwerp en de materiaalkeuzes te beïnvloeden. Dit creëert vraag naar nieuwe samenstellingsformuleringen die kunnen worden verwerkt op bestaande draad- en kabelextruderapparatuur, terwijl ze voldoen aan zowel prestatienormen als recycleerbaarheidseisen aan het einde van hun levensduur – een technisch uitdagende combinatie die aanzienlijke R&D-investeringen in de hele toeleveringsketen stimuleert.
 Verwant Producten